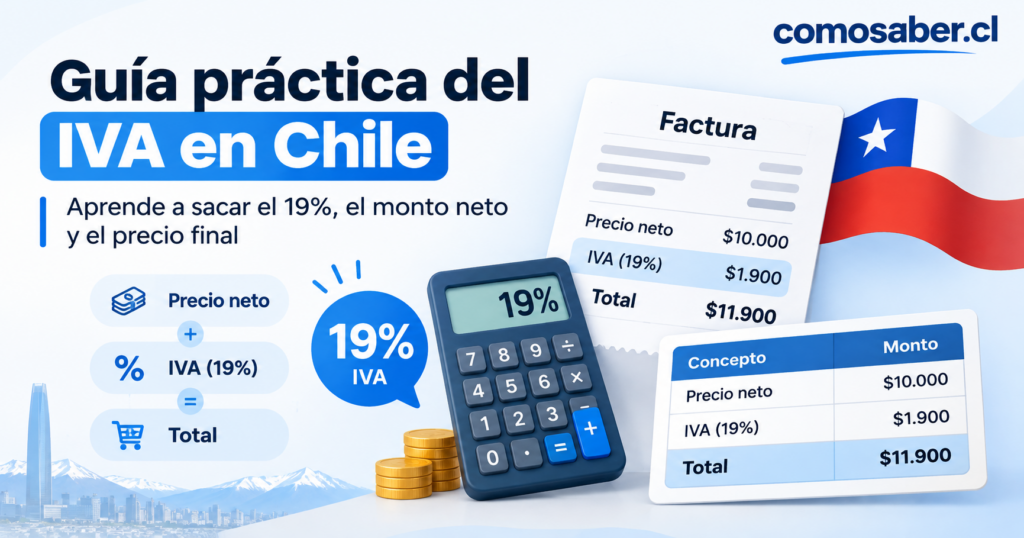
El Impuesto al Valor Agregado, conocido como IVA, es uno de los tributos más habituales en Chile. Está presente en gran parte de las compras de bienes y en numerosos servicios, por lo que aprender a calcularlo resulta útil tanto para consumidores como para trabajadores independientes, emprendedores, comerciantes y empresas.
En el régimen general, la tasa del IVA es de 19% sobre la base imponible de la operación. Sin embargo, calcularlo correctamente no siempre consiste simplemente en multiplicar cualquier precio por 19%. Primero es necesario saber si el monto informado está expresado sin IVA o con IVA incluido, si la operación está afecta, exenta o no gravada, y si existen descuentos, recargos, intereses u otros conceptos que formen parte de la base imponible.
También es importante distinguir entre el IVA que se cobra en una venta y el IVA que un contribuyente puede utilizar como crédito fiscal en sus compras relacionadas con su actividad. Para una persona que compra como consumidor final, el IVA normalmente forma parte del precio que paga. Para una empresa o trabajador que cumple los requisitos tributarios, el impuesto recargado en ciertas compras puede ser utilizado contra el débito fiscal de sus ventas.
En este artículo se explica cómo calcular el IVA en Chile paso a paso, cómo obtener el precio final desde un valor neto, cómo separar el impuesto cuando el precio ya lo incluye, cómo calcular el IVA de una compra o venta, qué ocurre con el crédito y el débito fiscal, cuáles son los errores más frecuentes y dónde revisar la información oficial.
La tasa y las reglas tributarias pueden modificarse. Antes de emitir documentos tributarios, presentar declaraciones o tomar decisiones contables, conviene confirmar la normativa vigente directamente en el Servicio de Impuestos Internos y en el Decreto Ley N.º 825 sobre Impuesto a las Ventas y Servicios.
Información principal
Qué es el IVA y cómo funciona en Chile
El IVA es un impuesto indirecto que grava determinadas ventas, servicios, importaciones y otras operaciones definidas por la legislación chilena. Se denomina indirecto porque, aunque normalmente lo declara y entera al Fisco el vendedor o prestador de servicios, quien soporta económicamente el impuesto en la etapa final suele ser el consumidor.
La operación básica puede resumirse de la siguiente manera:
- El vendedor determina un precio neto o base imponible.
- Sobre esa base calcula el 19% de IVA, cuando la operación está afecta.
- El comprador paga el valor neto más el impuesto.
- El vendedor registra el IVA cobrado como débito fiscal.
- Si cumple los requisitos, puede utilizar como crédito fiscal el IVA soportado en determinadas compras relacionadas con su actividad.
La fórmula general del precio final es:
Precio final con IVA = precio neto + IVA
Como el IVA corresponde al 19% del precio neto, también puede expresarse así:
Precio final con IVA = precio neto × 1,19
El artículo 14 del Decreto Ley N.º 825 establece la tasa general de 19% sobre la base imponible. El SII también informa que la tasa general del IVA es de 19%.
Fórmulas principales para calcular el IVA
Calcular el IVA desde un precio neto
Cuando el precio informado no incluye IVA, se debe multiplicar por 19%.
IVA = precio neto × 0,19
Para obtener el precio final:
Precio final = precio neto × 1,19
Ejemplo:
- Precio neto: $100.000.
- IVA: $100.000 × 0,19 = $19.000.
- Precio final: $100.000 + $19.000 = $119.000.
En este ejemplo, el IVA representa $19.000 y el comprador paga $119.000 en total.
Calcular el precio final cuando se conoce el precio neto
Si una empresa informa que un producto cuesta $250.000 más IVA, el cálculo es:
$250.000 × 1,19 = $297.500
El detalle sería:
- Valor neto: $250.000.
- IVA de 19%: $47.500.
- Total con IVA: $297.500.
Cuando una cotización dice “más IVA”, el monto indicado normalmente corresponde al valor neto. Por eso, el cliente debe sumar el impuesto para conocer cuánto tendrá que pagar.
Separar el IVA de un precio que ya lo incluye
Cuando el precio ya incluye IVA, no se debe calcular el 19% directamente sobre el total. El total representa el 119% del valor neto, por lo que hay que dividirlo por 1,19.
Valor neto = precio con IVA ÷ 1,19
Después se calcula el impuesto:
IVA incluido = precio con IVA − valor neto
También puede utilizarse esta fórmula directa:
IVA incluido = precio final × 19 ÷ 119
Ejemplo con un precio final de $119.000:
- Valor neto: $119.000 ÷ 1,19 = $100.000.
- IVA incluido: $119.000 − $100.000 = $19.000.
El IVA incluido equivale aproximadamente al 15,9664% del precio final, no al 19%. Esta diferencia es una de las confusiones más frecuentes.
Ejemplo con un precio final de $59.500
Para separar el impuesto de un total de $59.500:
Valor neto = $59.500 ÷ 1,19 = $50.000
IVA = $59.500 − $50.000 = $9.500
La operación queda así:
| Concepto | Monto |
|---|---|
| Valor neto | $50.000 |
| IVA de 19% | $9.500 |
| Total | $59.500 |
Cómo calcular el IVA paso a paso
Recomendaciones antes de comenzar
Antes de hacer el cálculo, determine qué tipo de monto tiene delante. Pregúntese si el precio corresponde a:
- Un valor neto sin IVA.
- Un valor bruto o final con IVA incluido.
- Una operación exenta o no gravada.
- Una cotización que incluye otros cargos.
- Un precio con descuento aplicado antes o después del impuesto.
También revise el documento. Una factura normalmente separa el valor neto, el IVA y el total. En una boleta puede aparecer el monto total de la operación y, según el documento y el tipo de venta, el impuesto puede encontrarse incorporado en el precio.
Primer paso: identificar si la operación está afecta
No todas las operaciones tienen necesariamente el mismo tratamiento tributario. Una venta o servicio puede estar afecto a IVA, exento o fuera del ámbito del impuesto, dependiendo de la naturaleza de la operación y de la normativa aplicable.
Antes de aplicar el 19%, revise:
- Qué se está vendiendo o prestando.
- Quién realiza la operación.
- Si existe una exención legal.
- Si se trata de una importación o de una operación especial.
- Si existen reglas particulares para servicios, inmuebles, transporte u otras actividades.
Si la operación es exenta, no corresponde agregar IVA por el solo hecho de que exista una venta o un servicio. Si hay dudas, consulte la normativa del SII antes de emitir el documento.
Segundo paso: determinar la base imponible
La base imponible es el monto sobre el cual se aplica la tasa. En una operación simple suele coincidir con el precio neto, pero puede incluir otros conceptos que la ley considere parte del valor de la operación.
Dependiendo del caso, deben revisarse:
- Precio del bien o servicio.
- Descuentos aplicados antes de calcular el impuesto.
- Intereses y gastos de financiamiento que formen parte de la operación.
- Reajustes o recargos asociados.
- Envases, depósitos u otros conceptos vinculados.
- Fletes u otros cargos relacionados con la venta, según su tratamiento tributario.
No todos los cobros que aparecen en una factura necesariamente tienen el mismo tratamiento. Si existen varios conceptos, conviene separarlos y consultar cómo deben documentarse.
Tercer paso: aplicar la tasa de 19%
Una vez determinada la base imponible, multiplique el valor neto por 0,19.
IVA = base imponible × 0,19
Ejemplo:
- Base imponible: $780.000.
- IVA: $780.000 × 0,19 = $148.200.
- Total: $928.200.
Cuarto paso: sumar el valor neto y el IVA
Para obtener el precio final, sume ambos valores:
$780.000 + $148.200 = $928.200
También puede obtener el mismo resultado multiplicando directamente por 1,19:
$780.000 × 1,19 = $928.200
Quinto paso: revisar los decimales y el redondeo
Algunos cálculos producen decimales. El tratamiento del redondeo debe ajustarse a las reglas del documento tributario y a los sistemas utilizados por el contribuyente. No conviene redondear cada línea de una factura de manera arbitraria si ello genera diferencias en el total.
En operaciones con muchos productos, el resultado puede cambiar ligeramente dependiendo de si el IVA se calcula por cada línea o sobre el total neto. Para emitir documentos tributarios, utilice un sistema autorizado o el procedimiento indicado por el SII y mantenga coherencia entre los valores netos, el impuesto y el total.
Ejemplos prácticos de cálculo
Producto con precio neto de $35.000
Si el valor neto es $35.000:
IVA = $35.000 × 0,19 = $6.650
Total = $35.000 + $6.650 = $41.650
Servicio con precio neto de $420.000
Si un servicio afecto se cobra a $420.000 netos:
IVA = $420.000 × 0,19 = $79.800
Total = $420.000 + $79.800 = $499.800
Compra con total de $1.190.000
Si el total ya incluye IVA:
Valor neto = $1.190.000 ÷ 1,19 = $1.000.000
IVA = $1.190.000 − $1.000.000 = $190.000
Compra con total de $89.250
Para separar el IVA:
Valor neto = $89.250 ÷ 1,19 = $75.000
IVA = $89.250 − $75.000 = $14.250
Descuento aplicado antes del IVA
Supongamos un producto con precio neto de $200.000 y un descuento de 10% antes de calcular el impuesto.
- Descuento: $200.000 × 10% = $20.000.
- Base imponible después del descuento: $180.000.
- IVA: $180.000 × 19% = $34.200.
- Total final: $214.200.
La secuencia importa. Si el descuento modifica el precio de la operación antes de aplicar el impuesto, el IVA se calcula sobre el monto rebajado.
Descuento aplicado sobre un precio final
Si un comercio ofrece un descuento sobre el precio final de $119.000 y aplica una rebaja de 10%, el cliente paga $107.100. Para separar el IVA del nuevo total:
Valor neto = $107.100 ÷ 1,19 = $90.000
IVA = $107.100 − $90.000 = $17.100
La forma de presentar el descuento debe coincidir con la documentación tributaria emitida.
Cómo calcular el IVA en una factura
En una factura afecta, normalmente se distinguen el valor neto, el IVA y el total. Para comprobarla, siga estos pasos:
- Sume los valores netos de los productos o servicios.
- Reste los descuentos que correspondan al valor neto.
- Agregue los recargos que formen parte de la base imponible.
- Calcule el 19% sobre la base imponible.
- Sume el neto y el IVA.
- Compare el resultado con el total del documento.
Ejemplo:
| Detalle | Valor neto |
|---|---|
| Producto A | $120.000 |
| Producto B | $80.000 |
| Servicio adicional | $50.000 |
| Total neto | $250.000 |
| IVA 19% | $47.500 |
| Total factura | $297.500 |
Cómo calcular el IVA de un precio publicado
Cuando el aviso dice “más IVA”
Si un aviso dice “$150.000 más IVA”, el precio informado es neto:
IVA = $150.000 × 0,19 = $28.500
Total a pagar = $178.500
Cuando el aviso dice “IVA incluido”
Si el precio dice “$178.500 IVA incluido”, ese monto es el total. Para conocer el valor neto:
$178.500 ÷ 1,19 = $150.000
El impuesto incluido es $28.500.
Cuando el aviso no aclara el tratamiento
Si una cotización no indica si el precio incluye IVA, solicite confirmación antes de pagar o firmar. Esta aclaración es especialmente importante en servicios profesionales, trabajos para empresas, compras de alto valor y contratos con pagos periódicos.
IVA incluido y precio al consumidor
En las compras habituales de consumidores, el precio informado por el comercio normalmente debe permitir conocer cuánto se pagará finalmente. El consumidor no debería tener que adivinar si al valor publicado se agregará posteriormente un impuesto, salvo que la oferta indique claramente que se trata de un precio neto, mayorista o dirigido a contribuyentes.
Cuando el precio final ya incluye IVA, el impuesto se separa dividiendo por 1,19. No se debe tomar el total y multiplicarlo por 19% para obtener el componente tributario, porque el 19% se aplica sobre el valor neto, no sobre el total bruto.
Diferencia entre precio neto, IVA y precio total
| Concepto | Significado | Ejemplo |
|---|---|---|
| Precio neto | Valor antes de agregar el IVA. | $100.000 |
| IVA | 19% calculado sobre el valor neto. | $19.000 |
| Precio total | Valor neto más IVA. | $119.000 |
IVA débito fiscal y crédito fiscal
Qué es el débito fiscal
El débito fiscal corresponde, en términos generales, al IVA recargado en las ventas y servicios afectos realizados por un contribuyente durante el período tributario.
Ejemplo:
- Ventas netas del mes: $5.000.000.
- IVA recargado: $5.000.000 × 19% = $950.000.
- Débito fiscal: $950.000.
El débito fiscal no es necesariamente el IVA que finalmente se paga al Estado, porque el contribuyente puede tener crédito fiscal procedente.
Qué es el crédito fiscal
El crédito fiscal corresponde al IVA soportado en determinadas compras, adquisiciones o servicios relacionados con la actividad del contribuyente, siempre que se cumplan los requisitos legales y documentales.
Ejemplo:
- Compra neta relacionada con el giro: $2.000.000.
- IVA soportado: $2.000.000 × 19% = $380.000.
- Crédito fiscal potencial: $380.000, sujeto a los requisitos legales.
El artículo 23 del Decreto Ley N.º 825 regula el crédito fiscal. El SII explica las reglas generales del crédito fiscal.
Cómo se determina el IVA mensual
En términos generales, el impuesto mensual se determina comparando el débito fiscal con el crédito fiscal procedente:
IVA a pagar = débito fiscal − crédito fiscal
Ejemplo:
- Débito fiscal: $950.000.
- Crédito fiscal: $380.000.
- IVA determinado: $570.000.
Este es un esquema general. La declaración mensual debe considerar notas de crédito, notas de débito, remanentes, operaciones exentas, proporcionalidad, documentos recibidos y demás antecedentes tributarios.
Qué ocurre si el crédito fiscal es superior al débito
Si el crédito fiscal procedente supera el débito fiscal del período, puede generarse un remanente de crédito fiscal. Ese remanente no significa automáticamente que el contribuyente recibirá dinero en efectivo. Normalmente se arrastra conforme a las reglas tributarias aplicables y puede utilizarse en períodos posteriores.
La devolución o recuperación de créditos fiscales depende de situaciones específicas y de requisitos particulares. No debe confundirse un remanente con una devolución automática.
Operaciones afectas, exentas y no gravadas
Operaciones afectas
Una operación afecta es aquella que queda comprendida dentro del hecho gravado y a la que corresponde aplicar el IVA, salvo que exista una regla especial. En estos casos, normalmente se calcula el 19% sobre la base imponible.
Operaciones exentas
Una operación exenta se encuentra dentro del ámbito del impuesto, pero la ley establece que no se cobre IVA. La existencia de una exención debe estar respaldada por la norma aplicable. No basta con que las partes decidan no agregar el impuesto.
Operaciones no gravadas
Una operación no gravada queda fuera del hecho gravado definido por la ley. Su tratamiento no es exactamente igual al de una operación exenta, aunque en ambos casos puede no recargarse IVA al comprador.
La diferencia puede ser relevante para el crédito fiscal, la documentación y la forma de declarar. Cuando un contribuyente realiza operaciones afectas y exentas o no gravadas, debe revisar si corresponde aplicar proporcionalidad.
Ventas afectas y exentas en una misma actividad
Si una empresa realiza simultáneamente operaciones gravadas y exentas, el crédito fiscal de las compras debe analizarse según el destino de cada adquisición:
- Compras destinadas exclusivamente a operaciones afectas: pueden dar derecho al crédito fiscal, si se cumplen los requisitos.
- Compras destinadas exclusivamente a operaciones exentas o no gravadas: normalmente no generan el mismo derecho.
- Compras utilizadas conjuntamente en operaciones afectas y exentas: puede ser necesario calcular una proporción.
El SII explica esta situación en sus preguntas frecuentes sobre crédito fiscal en operaciones afectas y exentas.
Cómo calcular el IVA en servicios
El tratamiento de los servicios depende de la naturaleza de la prestación, del prestador, de la forma jurídica y de las exenciones aplicables. Las reglas sobre servicios han tenido modificaciones, por lo que no conviene asumir que todos los servicios están exentos o que todos están afectos.
Cuando un servicio está afecto y el precio es neto:
IVA del servicio = honorario o precio neto × 0,19
Ejemplo:
- Servicio neto: $300.000.
- IVA: $57.000.
- Total: $357.000.
Si el monto de $357.000 ya incluye IVA:
- Valor neto: $357.000 ÷ 1,19 = $300.000.
- IVA incluido: $57.000.
Antes de emitir una boleta o factura por servicios, revise la información vigente del SII y la situación tributaria concreta del prestador.
Cómo calcular el IVA en compras por internet e importaciones
En las compras internacionales, el cálculo puede involucrar más elementos que el precio del producto. Pueden influir el valor de la mercancía, el transporte, el seguro, los derechos aduaneros y otras reglas aplicables a la importación.
Por eso, no siempre es correcto tomar el precio publicado en una plataforma extranjera y multiplicarlo directamente por 1,19 para conocer el costo total en Chile. El resultado puede depender del tipo de operación, del régimen aduanero, del vendedor, del producto y de las condiciones vigentes.
Si se trata de una importación comercial, la empresa debe revisar la documentación aduanera y tributaria correspondiente. En compras personales, el consumidor debe verificar los cargos informados por la plataforma, el transportista y la autoridad competente.
Cómo calcular el IVA en Excel
Calcular IVA desde un valor neto
Suponga que en la celda A2 está el precio neto. En la celda B2 puede escribir:
=A2*19%
Para calcular el total con IVA en la celda C2:
=A2+B2
También puede calcular directamente el total:
=A2*1,19
En algunas configuraciones de Excel se utiliza punto decimal en vez de coma. Si la fórmula produce un error, revise la configuración regional de su programa.
Separar el IVA desde un precio final
Si A2 contiene un precio con IVA incluido, el valor neto puede calcularse así:
=A2/1,19
El IVA incluido puede calcularse así:
=A2-(A2/1,19)
O mediante la fórmula directa:
=A2*19%/119%
Tabla básica para Excel
| Columna | Contenido | Fórmula referencial |
|---|---|---|
| A | Valor neto | Ingreso manual |
| B | IVA | =A2*19% |
| C | Total | =A2+B2 |
Redondear resultados en Excel
Si necesita evitar decimales, puede utilizar la función de redondeo. Por ejemplo:
=REDONDEAR(A2*19%;0)
La sintaxis exacta puede cambiar según el idioma y la configuración de Excel. Antes de usar una planilla para documentos tributarios, compruebe que el método de redondeo coincida con el sistema contable y con la documentación exigida.
Cómo calcular el IVA con una calculadora
Para calcular el IVA desde un valor neto:
- Ingrese el precio neto.
- Multiplíquelo por 19.
- Divida el resultado por 100.
- Sume el IVA al precio neto.
Ejemplo con $80.000:
80.000 × 19 ÷ 100 = 15.200
80.000 + 15.200 = 95.200
Para separar el IVA de un precio final:
- Divida el total por 1,19 para obtener el valor neto.
- Reste el valor neto del total para obtener el IVA.
Errores comunes que conviene evitar
Aplicar 19% sobre un precio que ya incluye IVA
Si el total es $119.000, multiplicarlo por 19% da $22.610, pero el IVA incluido realmente es $19.000. Para separar el impuesto, divida el total por 1,19 o use la proporción 19/119.
Confundir 19% con 119%
El 19% es el impuesto aplicado al valor neto. El 119% representa el valor total después de sumar el impuesto. Por eso, desde un precio neto se multiplica por 1,19, mientras que desde un precio total se divide por 1,19.
Agregar IVA a una operación exenta
No todas las ventas y servicios están afectos. Antes de aplicar la tasa general, revise si existe una exención o un tratamiento especial.
Calcular el IVA antes de aplicar un descuento
Cuando el descuento modifica la base imponible, primero se determina el valor rebajado y después se calcula el impuesto. La forma exacta depende de cómo esté estructurada y documentada la operación.
Considerar todos los cobros como base imponible sin revisarlos
Fletes, intereses, recargos, envases y otros conceptos pueden tener reglas específicas. No suponga que todos se excluyen o incluyen sin revisar el tratamiento tributario correspondiente.
Usar el crédito fiscal sin respaldo
Para utilizar crédito fiscal no basta con haber pagado una compra. Se deben cumplir requisitos documentales y de relación con la actividad. Las compras personales o ajenas al giro no deben tratarse automáticamente como crédito fiscal.
Confundir débito fiscal con IVA a pagar
El débito fiscal corresponde al impuesto recargado en las ventas. El monto final puede reducirse con el crédito fiscal procedente y otros ajustes autorizados.
Redondear de manera inconsistente
Las diferencias de redondeo pueden generar descuadres entre el neto, el IVA y el total. Utilice un criterio uniforme y revise el sistema de emisión de documentos.
Tomar como definitiva una calculadora genérica
Una calculadora puede ayudar con una operación matemática, pero no determina si una operación está afecta, exenta, documentada correctamente o habilitada para crédito fiscal.
Cómo revisar si un cálculo de IVA está correcto
Para verificar un cálculo, realice una revisión inversa:
- Compruebe que la base imponible esté correctamente identificada.
- Multiplique la base por 19%.
- Compare el IVA obtenido con el documento.
- Sume el neto y el IVA.
- Compare el resultado con el total informado.
- Revise descuentos, recargos y otros conceptos.
- Confirme si la operación está afecta, exenta o no gravada.
Por ejemplo, si una factura indica:
- Neto: $640.000.
- IVA: $121.600.
- Total: $761.600.
La comprobación es:
$640.000 × 19% = $121.600
$640.000 + $121.600 = $761.600
En ese ejemplo, los valores son matemáticamente consistentes. Todavía sería necesario verificar que la operación esté correctamente afecta y que el documento cumpla las exigencias aplicables.
Alternativas y recursos útiles
Cuándo conviene utilizar cada alternativa
- Calculadora simple: útil para conocer rápidamente el IVA de un precio neto o separar el impuesto de un total.
- Excel: conveniente para listas de productos, presupuestos, cotizaciones y controles internos.
- Sistema contable: recomendable para empresas que emiten documentos y deben llevar registros tributarios.
- Sitio del SII: necesario para revisar instrucciones, preguntas frecuentes, declaraciones y obligaciones vigentes.
- Contador o asesor tributario: conveniente cuando existen operaciones mixtas, importaciones, servicios especiales, inmuebles, notas de crédito o diferencias relevantes.
- Biblioteca del Congreso Nacional: útil para consultar el texto legal del Decreto Ley N.º 825 y sus modificaciones.
Servicio de Impuestos Internos
El Servicio de Impuestos Internos es la principal fuente institucional para revisar la aplicación práctica del IVA, las obligaciones de los contribuyentes, los documentos tributarios y las declaraciones mensuales.
Puede consultar especialmente:
- La tasa general del IVA.
- El crédito fiscal y las operaciones afectas o exentas.
- Información educativa sobre los impuestos en Chile.
Decreto Ley N.º 825
El Decreto Ley N.º 825 contiene la Ley sobre Impuesto a las Ventas y Servicios. Allí se encuentran las disposiciones sobre hechos gravados, tasa, base imponible, débito fiscal, crédito fiscal, documentos y otras materias relacionadas.
La versión de la ley puede incorporar modificaciones posteriores. Por eso, revise siempre la versión vigente y las instrucciones complementarias del SII.
Contador o asesor tributario
Un contador puede ayudar a determinar si una operación está afecta, calcular el crédito fiscal, revisar documentos, preparar registros y corregir diferencias. La asesoría resulta especialmente importante cuando el negocio realiza ventas afectas y exentas, trabaja con importaciones, recibe servicios desde el extranjero, vende activos o enfrenta una fiscalización.
El cálculo matemático del 19% es simple, pero la determinación de la obligación tributaria puede requerir un análisis más completo.
Preguntas frecuentes
¿Cuál es el porcentaje del IVA en Chile?
La tasa general del IVA en Chile es de 19% sobre la base imponible de las operaciones afectas. Puede haber operaciones exentas, no gravadas o sometidas a reglas especiales, por lo que no corresponde aplicar automáticamente la tasa a cualquier cobro.
¿Cómo calculo el IVA de $100.000?
Si $100.000 es un valor neto, el IVA es $19.000 y el total con impuesto es $119.000.
¿Cómo calculo el IVA incluido en $100.000?
Debe dividir $100.000 por 1,19 para obtener el valor neto. El resultado aproximado es $84.033,61. El IVA incluido corresponde a la diferencia entre $100.000 y ese valor neto.
¿Por qué no se multiplica el precio final por 19%?
Porque el 19% se aplica sobre el precio neto, no sobre el total que ya contiene IVA. El precio final representa el 119% del valor neto. Para separar el impuesto se divide el total por 1,19 o se calcula el 19/119 del total.
¿Cuál es la fórmula para agregar IVA?
La fórmula es: valor neto multiplicado por 1,19. Para conocer solamente el impuesto, se multiplica el valor neto por 0,19.
¿Cuál es la fórmula para quitar el IVA?
Si el precio incluye IVA, se divide por 1,19 para obtener el valor neto. El impuesto se obtiene restando el valor neto al total.
¿Qué significa “más IVA”?
Significa que el precio informado corresponde normalmente al valor neto y que el 19% se agregará posteriormente. Por ejemplo, $200.000 más IVA equivale a $238.000 en total, si la operación está afecta a la tasa general.
¿Qué significa “IVA incluido”?
Significa que el precio informado ya contiene el impuesto. El comprador paga ese total, salvo que existan otros cargos claramente informados.
¿Todo lo que compro tiene IVA?
No necesariamente. La aplicación depende del tipo de bien o servicio, de la operación y de las exenciones o reglas especiales previstas por la legislación.
¿Todo servicio lleva IVA?
No todos los servicios tienen necesariamente el mismo tratamiento. Debe revisarse la naturaleza del servicio, quién lo presta y si existe una exención aplicable. Las reglas pueden cambiar, por lo que conviene confirmar la información en el SII.
¿Qué es el débito fiscal?
Es, en términos generales, el IVA recargado en las ventas y servicios afectos realizados por el contribuyente durante el período correspondiente.
¿Qué es el crédito fiscal?
Es el IVA soportado en determinadas compras, adquisiciones o servicios relacionados con la actividad del contribuyente, siempre que se cumplan los requisitos legales y documentales.
¿El IVA de todas mis compras sirve como crédito fiscal?
No necesariamente. La compra debe cumplir las condiciones legales, estar respaldada por el documento correspondiente y relacionarse con la actividad. Las compras personales o ajenas al giro no deben incorporarse automáticamente como crédito fiscal.
¿Cómo se calcula el IVA mensual de una empresa?
Como esquema general, se compara el débito fiscal del período con el crédito fiscal procedente. Si el débito es superior, puede existir un monto a pagar. Si el crédito es superior, puede generarse un remanente sujeto a las reglas tributarias aplicables.
¿Qué pasa si tengo ventas afectas y exentas?
El crédito fiscal debe analizarse según el destino de las compras. Algunas compras pueden asignarse directamente a operaciones afectas o exentas, mientras que las compras de uso común pueden requerir una distribución proporcional.
¿Cómo calculo el IVA en Excel?
Si A2 contiene el valor neto, puede calcular el impuesto con =A2*19% y el total con =A2*1,19, según la configuración regional de Excel. Si A2 contiene un precio con IVA incluido, el valor neto se obtiene con =A2/1,19.
¿Cómo calculo el IVA de una factura?
Determine primero el total neto afecto, aplique 19% a esa base y sume el resultado al neto. Luego revise descuentos, recargos, notas de crédito, notas de débito y conceptos que puedan tener un tratamiento especial.
¿El IVA se calcula antes o después del descuento?
Depende de cómo se documente la operación y de la forma en que el descuento modifica la base imponible. Cuando el descuento reduce el precio de la operación, generalmente se calcula el impuesto sobre el monto rebajado, pero deben revisarse las reglas aplicables.
¿El IVA se aplica sobre los gastos de envío?
El tratamiento de los gastos de envío depende de cómo se estructure la operación y de la naturaleza del cobro. No conviene excluirlos o agregarlos automáticamente sin revisar la documentación y la normativa correspondiente.
¿Puedo calcular el IVA solo con una calculadora?
Puede utilizar una calculadora para la operación matemática, pero eso no determina si la venta está afecta, si corresponde una exención o si el crédito fiscal puede utilizarse. Esas materias requieren revisar la normativa y los antecedentes del contribuyente.
¿La tasa del IVA puede cambiar?
Sí. Las tasas, exenciones, obligaciones y criterios tributarios pueden modificarse mediante nuevas leyes, reglamentos o instrucciones. Antes de emitir documentos o declarar impuestos, confirme la información vigente en el SII y en la legislación oficial.
Calcular el IVA en Chile es sencillo cuando se conoce la base correcta y se distingue entre un valor neto y un precio final con impuesto incluido. Para agregar IVA a un precio neto, se multiplica por 1,19. Para obtener solamente el impuesto, se multiplica por 0,19. Cuando el precio ya incluye IVA, se divide por 1,19 para separar el valor neto.
La fórmula matemática no es la única consideración. También es necesario verificar si la operación está afecta, exenta o no gravada; si existen descuentos, recargos u otros conceptos; si el documento está correctamente emitido; y si el IVA de una compra puede utilizarse como crédito fiscal.
Para una persona natural que compra como consumidor, el dato principal suele ser el precio final. Para una empresa o contribuyente, además es importante revisar el débito fiscal, el crédito fiscal, los documentos tributarios y la declaración mensual.
Ante operaciones especiales, importaciones, servicios, actividades mixtas o diferencias importantes, confirme siempre el tratamiento vigente directamente con el Servicio de Impuestos Internos o con un profesional tributario.